Boligrenter i ro trods rentestigninger: Nyt overblik over bankernes tilbud i september 2026
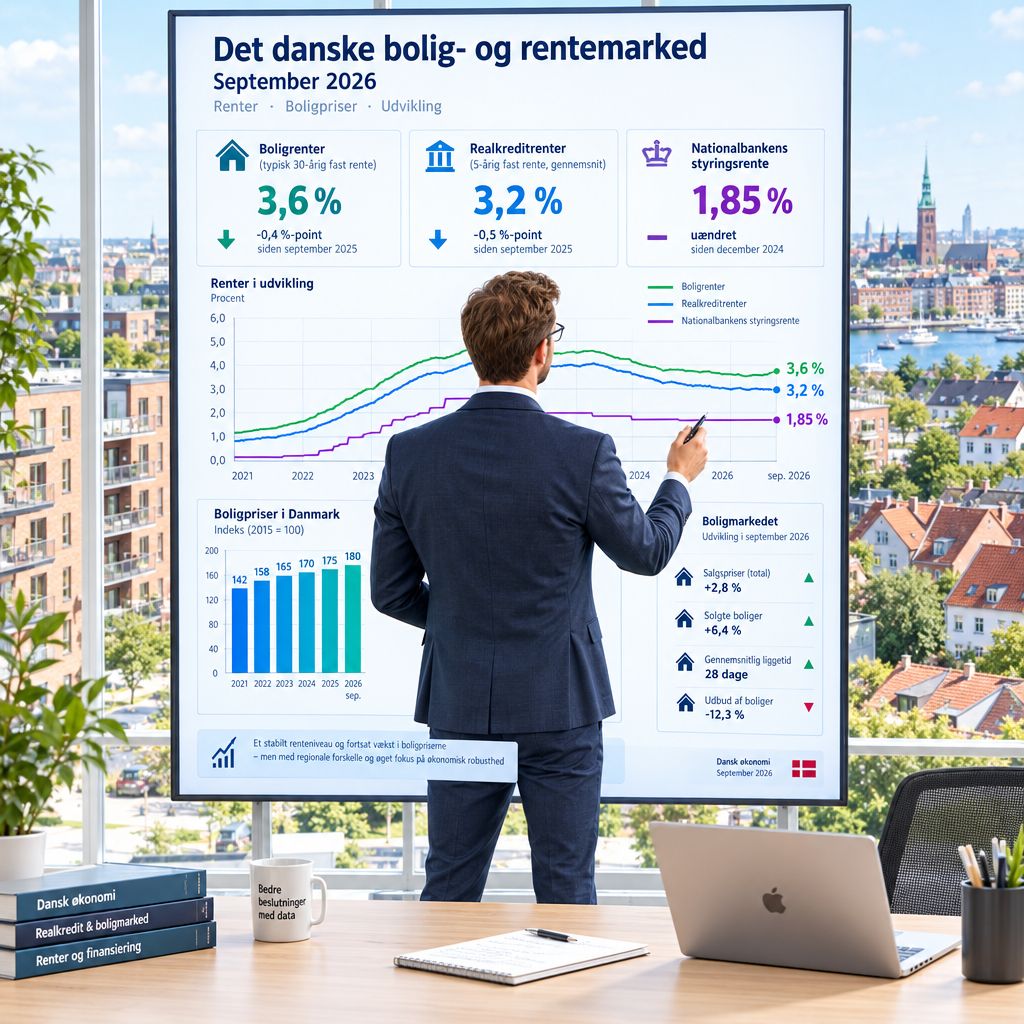
En aktuel status på boligrenterne i september 2026, Nationalbankens renteløft og udviklingen på bolig- og realkreditmarkedet.
Boligrenterne holder stand i september 2026
September 2026 blev endnu en måned med fokus på renterne i Danmark. Nationalbanken hævede sin styringsrente, og realkreditrenterne bevægede sig opad. Alligevel er billedet, at boligrenterne til private kunder i mange banker stort set blev holdt i ro. Denne nyhedsoversigt ser nærmere på tallene, tendenserne og forklaringen bag bankernes tilbud på boligrenter i Danmark i september 2026.
Nationalbankens renteløft og baggrunden herfor
Kort om renteforhøjelsen:
- Dato: 10. september 2026
- Stigning: 0,25 procentpoint på de pengepolitiske renter
- Formål: Holde styr på prisudviklingen og fastholde en stabil kronekurs
Nationalbanken gennemførte den 10. september 2026 endnu en renteforhøjelse, hvor de pengepolitiske renter blev sat op med 0,25 procentpoint. Hensigten er fortsat at holde styr på prisudviklingen og fastholde en stabil kronekurs. For at sætte udviklingen i boligrenterne i september 2026 i perspektiv kan interesserede se de officielle tal for Nationalbankens renteforhøjelse i september, hvor de pengepolitiske rentesatser blev hævet med 0,25 procentpoint.
En højere styringsrente påvirker normalt bankernes og realkreditinstitutternes finansieringsomkostninger, fordi de i høj grad henter deres funding på pengemarkedet og via obligationer, som prissættes tæt på udviklingen i den korte rente. På den måde bliver Nationalbankens beslutning et vigtigt udgangspunkt for udviklingen i boligrenterne, selv om sammenhængen ikke altid er én til én for det enkelte lån.
I september 2026 afspejlede renteforhøjelsen sig hurtigt i pengemarkedsrenterne, men der var fortsat en vis usikkerhed om, hvorvidt der var tale om et enkeltstående skridt eller begyndelsen på en ny serie af forhøjelser. Netop den usikkerhed spiller en rolle for, hvor hurtigt banker og realkreditinstitutter vælger at justere deres kundevendte priser.
Hvordan påvirker styringsrenten boligrenterne?
- Banker og realkreditinstitutter henter funding på pengemarkedet og via obligationer.
- Obligationer prissættes tæt på udviklingen i den korte rente.
- Renteforhøjelsen slår derfor igennem som højere finansieringsomkostninger.
- Sammenhængen mellem styringsrente og den enkelte kundes boliglån er dog ikke altid én til én.
Realkreditrenter stiger mens bankerne afventer
På realkreditmarkedet blev rentestigningen mere synlig. Renteniveauet på lange fastforrentede realkreditobligationer rykkede i september 2026 yderligere opad, og både korte og mellemlange løbetider blev handlet til en højere effektiv rente end i august. Det betød, at nye realkreditlån generelt blev en smule dyrere at optage for boligejere, der skulle finansiere køb eller omlægning.
Alligevel valgte flere banker at holde deres officielle satsoversigter for boliglån stort set uændrede gennem måneden. I praksis betød det, at bankernes marginer på boliglån blev presset en smule, fordi fundingomkostningerne steg hurtigere end kundernes rentesatser. For mange institutter var vurderingen, at konkurrencen om boligkunderne og ønsket om stabilitet vejede tungere på kort sigt.
Det samlede billede af bankernes tilbud på boligrenter i Danmark i september 2026 er derfor todelt. På den ene side steg den underliggende finansieringsrente, som realkreditinstitutterne arbejder med. På den anden side sås kun begrænsede justeringer i de annoncerede satser på bankernes boliglån, især på de lån, hvor realkreditdelen i forvejen udgør hovedparten af finansieringen.
Variabelt forrentede realkreditlån med kort rente reagerede hurtigst på Nationalbankens skridt, mens lange fastforrentede lån i højere grad blev påvirket af forventningerne til den fremtidige renteudvikling. Bankernes afventende tilgang på boligsiden skabte dermed en situation, hvor finansieringsomkostningerne steg i baggrunden, men hvor mange kunder endnu ikke så markante ændringer i de samlede løbende ydelser.
| Område | Udvikling i september 2026 |
|---|---|
| Realkreditrenter |
|
| Bankernes boligrenter |
|
| Lånetyper |
|
Boligmarked og låneaktivitet i september
På boligmarkedet blev september 2026 præget af en afdæmpet, men stabil handelsaktivitet. De forholdsvis uændrede bankrenter på boliglån var med til at holde efterspørgslen oppe, selv om stigende realkreditrenter og højere generelle renter lagde en dæmper på købekraften flere steder i landet. Aktiviteten var mest markant uden for de største byområder, mens især hovedstadsområdet viste mere forsigtige bevægelser.
Bankernes faktiske lånetilbud fulgte samme mønster. Antallet af nye ansøgninger til boligkøb og omlægning faldt ikke markant, men udviklede sig heller ikke eksplosivt. Hvis man vil se, hvordan bankernes faktiske aktivitet udviklede sig, giver Finans Danmarks opgørelse over lånetilbud for september 2026 et detaljeret billede af antallet og fordelingen af nye boliglånstilbud.
Boligmarkedet i september 2026
- Afdæmpet, men stabil handelsaktivitet.
- Efterspørgslen holdes oppe af forholdsvis uændrede bankrenter.
- Stigende realkreditrenter og højere generelle renter dæmper købekraften.
- Aktiviteten mest markant uden for de største byområder.
- Hovedstadsområdet viser mere forsigtige bevægelser.
Låneaktivitet og tilbud
- Lånetilbud til boligkøb og omlægning falder ikke markant.
- Udviklingen i ansøgninger er hverken kraftigt faldende eller eksplosiv.
- Finans Danmarks opgørelse giver detaljeret billede af antallet af nye boliglånstilbud.
Set fra et overordnet perspektiv peger tallene på en form for midlertidig balance: Nationalbanken strammer pengepolitikken, realkreditrenterne reagerer opad, men bankernes priser på boliglån til privatkunder ændrer sig kun moderat. Det afspejler blandt andet, at mange banker lægger vægt på et stabilt og forudsigeligt rentebillede over for boligkunderne, også når de korte renter bevæger sig.
I et marked, hvor sammenligning af lån og finansieringsløsninger fylder stadig mere i hverdagsøkonomien, bliver gennemsigtighed i vilkår, ÅOP og den samlede omkostning ved boliglån en central faktor. Netop derfor fylder overblikket over bankernes tilbud på boligrenter i Danmark i september 2026 meget i den aktuelle debat om boligøkonomi, og udviklingen vil blive fulgt tæt af både institutternes analytikere, boligejere og potentielle førstegangskøbere i de kommende måneder.