Inflationen stiger igen: Hvad betyder de nyeste tal for danskernes hverdag i efteråret 2026?
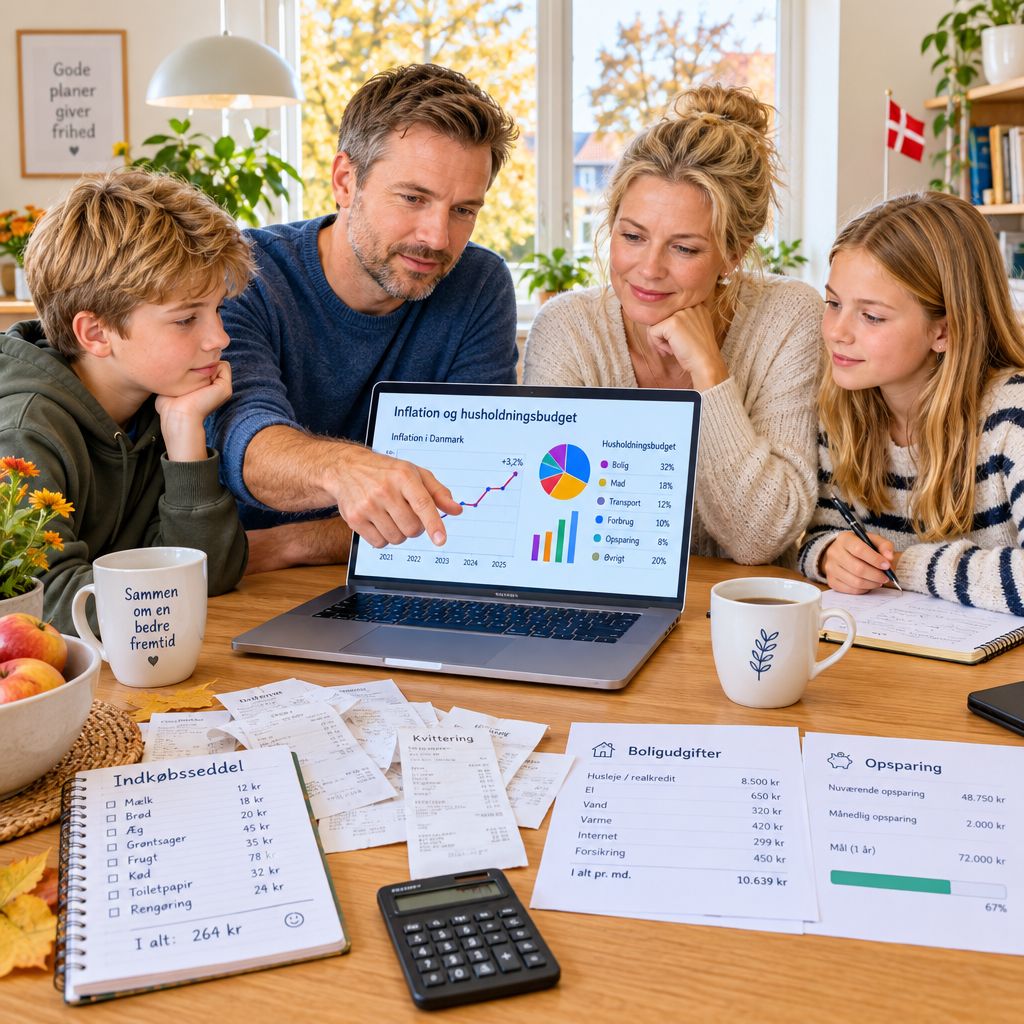
Inflationen i september 2026 presser efterårets privatøkonomi med højere faste udgifter. Læs hvordan det rammer budget, lån og opsparing.
Inflationen udfordrer efterårets privatøkonomi
De nyeste tal for inflationen i Danmark i september 2026 giver et aktuelt billede af, hvordan prisudviklingen rammer danske husholdningers budget her i efteråret. For mange handler det om, hvor meget der er tilbage sidst på måneden til opsparing, afdrag på lån og større køb, noget som læsere af BudgetKompas typisk følger tæt, når de planlægger deres privatøkonomi.
Indholdsfortegnelse
Inflationens udvikling i starten af efteråret
Forbrugerprisindekset for september 2026 giver et øjebliksbillede af, hvor hurtigt priserne på varer og tjenester ændrer sig. Samtidig viser kerneinflationen, hvor prisudviklingen bevæger sig, når der ses bort fra de mest svingende poster som energi og uforarbejdede fødevarer. Kombinationen af de to nøgletal er central, når efterårets økonomiske udsigter skal vurderes.
Hvis prisstigningerne på energi og brændstof ligger mere stille, mens priserne på serviceydelser og husleje fortsætter opad, vil mange husholdninger opleve, at den mere faste del af budgettet bliver tungere. Det kan ske, selv om den overordnede inflationsrate ikke nødvendigvis stiger markant. Det er netop det billede, kerneinflationen er med til at tegne i september-opgørelsen.
Ifølge de officielle tal i Inflationen i september 2026 fra Danmarks Statistik beskrives en moderat udvikling i forbrugerprisindekset, som fortsat kan lægge pres på mange danske husholdningers månedlige budget. Særligt de poster, der ikke er lette at skære ned på fra den ene måned til den anden, fylder relativt mere, når prisstigningerne fastholdes gennem længere tid.
Inflationen i Danmark i september 2026 bliver derfor et pejlemærke for, hvordan efterårets lønforhandlinger, rentefastsættelser og forventninger til forbruget kan udvikle sig. Selv mindre ændringer i prisindekset kan være afgørende for, om købekraften i praksis stiger, står i stampe eller langsomt udhules.
Dagligvarer og boligudgifter fylder mest
I de fleste husholdningsbudgetter fylder udgifter til mad, bolig og transport mest, og netop disse områder påvirkes tydeligt af den aktuelle inflation. Når priserne på dagligvarer stiger støt gennem længere tid, vil mange mærke det direkte i indkøbskurven, fordi der handles ofte, og prisniveauet derfor opleves meget konkret uge for uge.
Boligudgifterne er en anden central brik. For lejere kan reguleringer af husleje over tid gøre en mærkbar forskel i budgettet, mens boligejere med variabel rente ser på samspillet mellem inflation, markedsrenter og forventninger til den økonomiske udvikling. Højere renter kan på sigt dæmpe inflationen, men samtidig gøre boliglånet dyrere at betjene på kort sigt.
Transportudgifter påvirkes både af brændstofpriser og af prisudviklingen på offentlig transport. Selv små, men løbende forhøjelser kan bidrage til, at faste udgifter vokser hurtigere end indtægten. I den sammenhæng er inflationen i Danmark i september 2026 et nøglepunkt for mange familier, der ser på, hvordan efterårets samlede økonomiske råderum udvikler sig.
Som supplement til de rene pristal kan læseren med fordel orientere sig i Nationalbankens analyse af dansk økonomi, der forklarer, hvordan inflation og usikkerhed internationalt påvirker danske husholdningers forbrug og opsparing i 2026. Her sættes prisudviklingen ind i en bredere sammenhæng med vækst, beskæftigelse og renter.
Konsekvenser for lån og opsparing i 2026
Udviklingen i inflationen spiller også direkte ind i billedet for lån og opsparing. Når priserne stiger hurtigere end indkomsterne, mister allerede opsparede midler langsomt købekraft, mens nye lån kan blive dyrere, hvis renteniveauet samtidig ligger højt. Forbrugslån, billån og andre kreditter uden sikkerhed mærker typisk ændringer i renten tydeligere end ældre realkreditlån med fast rente.
I BudgetKompas’ univers, hvor mange læsere sammenligner lån og overvejer finansiering af større køb, betyder inflationen i Danmark i september 2026, at den samlede økonomiske ramme for efteråret bliver afgørende. En moderat, men vedvarende inflation kan eksempelvis betyde, at lønindtægten ikke rækker helt så langt som året før, selv om beløbet på lønsedlen ser uændret ud. Det påvirker, hvor stor en del af indkomsten der går til afdrag og renter, og hvor meget der er tilbage til andre formål.
På samme måde får inflationen betydning for dem, der har opsparing stående kontant eller på kortfristede konti. Hvis den nominelle rente er lavere end prisstigningerne, vil den reelle værdi af opsparingen gradvist blive mindre. Omvendt kan en eventuel nedgang i inflationen mindske dette pres og give lidt mere luft i det daglige budget.
Samlet set tegner inflationen i Danmark i september 2026 et billede af en økonomi, hvor de fleste fortsat skal forholde sig til højere priser, end de var vant til for få år siden. Efteråret 2026 bliver derfor en periode, hvor udviklingen i forbrugerprisindekset og kerneinflationen ikke kun er et spørgsmål om nøgletal, men også et tilbagevendende tema i mange hjem, når regningerne gennemgås, og budgettet diskuteres rundt om spisebordet.