Nye tal om danskernes forbrugskvote: Hvorfor holder husholdningerne fortsat igen med forbruget?
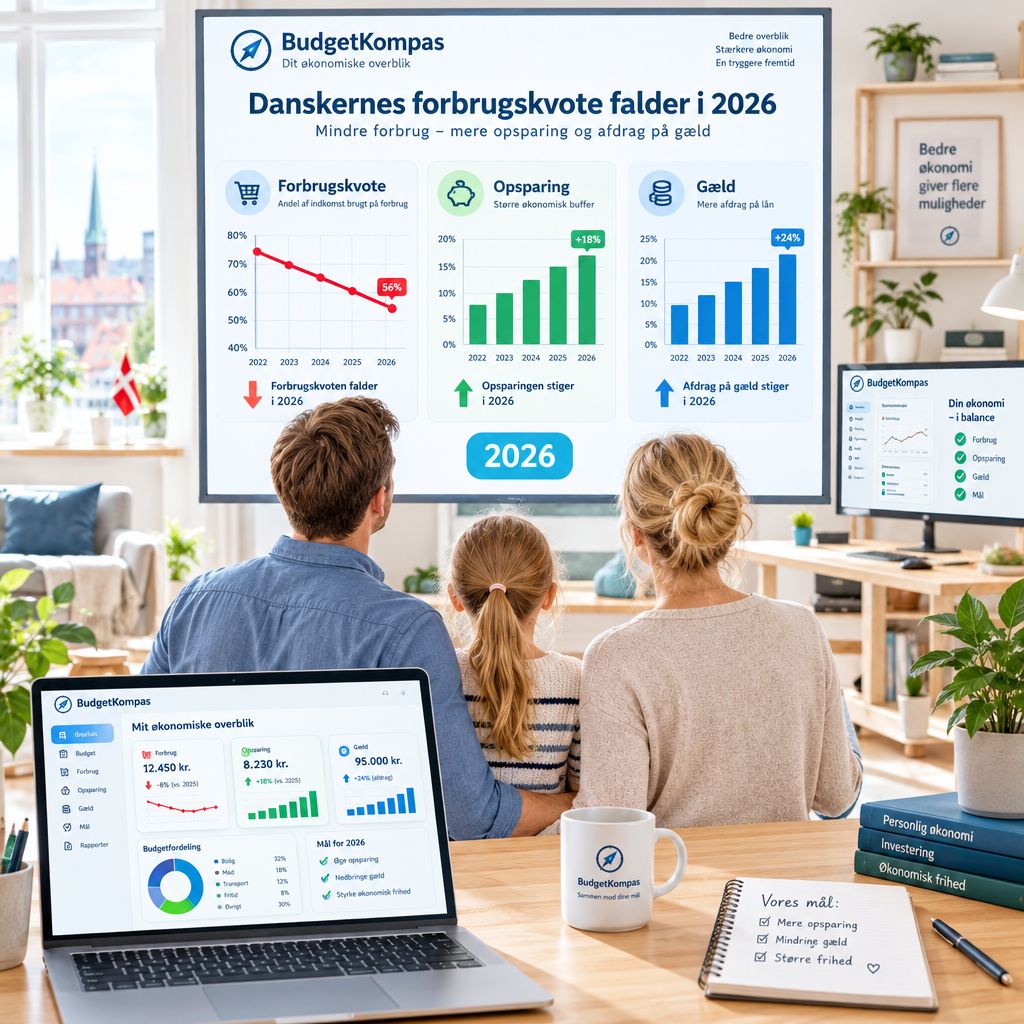
Nationalbanken dokumenterer et fortsat fald i danskernes forbrugskvote i 2026 og peger på ændret adfærd, mere opsparing og lavere forbrug.
Danskernes lavere forbrugskvote i 2026
Nationalbanken peger i sin nyeste analyse på, at danskerne fortsat bruger en mindre andel af deres indkomst på forbrug end tidligere. Udviklingen i forbrugskvoten er central for forståelsen af både privatøkonomi og lånemarked, hvilket blandt andet afspejles i de finansielle overbliksværktøjer på BudgetKompas. Spørgsmålet er, hvad de nye tal siger om danskernes adfærd i 2026.
Indhold
Fortsat fald i dansk forbrugskvote
Forbrugskvoten beskriver, hvor stor en del af husholdningernes disponible indkomst der går til privat forbrug frem for opsparing eller afdrag på gæld.
Nationalbankens seneste opgørelse viser, at tendensen med en gradvist faldende forbrugskvote fortsætter i 2026. Med andre ord stiger indkomsterne samlet set mere end forbruget, og det giver øget opsparing og større plads til gældsafvikling.
De nye tal for forbrugskvoten i Danmark i 2026 tegner et billede af husholdninger, der generelt er mere tilbageholdende og lægger større vægt på økonomisk robusthed over tid. Det er en fortsættelse af udviklingen fra årene med høj inflation og stigende renter, hvor mange oplevede, hvor sårbar økonomien kan være, når faste udgifter pludselig fylder mere.
Årsagerne bag husholdningernes nye adfærd
Nationalbankens gennemgang peger på flere drivkræfter bag det vedvarende fald i forbrugskvoten.
- For det første er bolig- og forbrugsgæld blevet dyrere at servicere efter rentestigningerne, og mange vælger derfor at holde forbruget mere nede for at kunne afdrage hurtigere eller undgå ny gæld.
- For det andet spiller erfaringerne fra perioden med store prisstigninger ind. Flere husholdninger prioriterer en større økonomisk buffer i form af opsparing, før der skrues op for forbruget.
- Derudover ser demografien ud til at trække i samme retning, fordi en voksende andel af befolkningen er i aldersgrupper, hvor fokus traditionelt ligger mere på pensionsopsparing og formueopbygning end på højt løbende forbrug.
- Også udviklingen på boligmarkedet og udsigten til mere normale, lavere inflationstal påvirker forventningerne til fremtidige indkomster og dermed forbrugslysten.
Vil du fordybe dig i tallene og de konkrete drivkræfter bag udviklingen, kan du læse Nationalbankens fulde analyse, hvor ændringerne i forbrugskvoten og danskernes økonomiske adfærd gennemgås detaljeret.
Konsekvenser for lån, opsparing og investering
Den lavere forbrugskvote i 2026 har flere konsekvenser for sammenhængen mellem forbrug, lån og opsparing. Når en større del af indkomsten går til at styrke balancen mellem gæld og formue, bliver billedet af den gennemsnitlige danske husholdning mere præget af opsparing og afdrag end af kortsigtet forbrug.
- Det kan betyde afdæmpet vækst i visse typer forbrugslån.
- Interessen for langsigtede finansielle løsninger som boliglån, pensionsopsparing og investering fylder mere i husholdningernes økonomiske prioriteringer.
For et bredere makroøkonomisk perspektiv på forbrug, opsparing og indkomster kan du se Økonomisk Redegørelse 2025, hvor udviklingen i forbrugskvoten indgår i regeringens samlede vurdering af dansk økonomi. Samlet peger de nye tal for forbrugskvoten i Danmark i 2026 på et land, hvor husholdningerne generelt planlægger længere frem, vægter økonomisk stabilitet højere og i højere grad ser lån, opsparing og investering som forbundne elementer i en samlet privatøkonomi. Det bliver derfor en udvikling, der er værd at følge tæt i de kommende år.